Guide · Adrian Verdan · Deutsch
Kleingewerbe gründen in Deutschland
Von der Entscheidung bis zur ersten EÜR: Gewerbeanmeldung, ELSTER, § 19 UStG und Buchführung, mit vier Rechnern, Beispiel-EÜR und Checkliste.
- PDF, 45 Seiten
- 9 Kapitel
- 4 Rechner
- Beispiel-EÜR als XLSX und CSV
- Redaktion 05.09.2026
4,90 € Endpreis · keine Umsatzsteuer nach § 19 UStG
- EU-Privatkauf
- Bestellseite, dann PayPal
Firma oder außerhalb der EU? Über Gumroad ↗
Mit KI-Unterstützung erstellt. Jeden Titel prüft und verantwortet ein menschlicher Herausgeber. So arbeiten wir
Neun Kapitel, nach Seiten gemessen.
Inhaltsverzeichnis mit Seiten
- 1Entscheidung & ÜberblickS. 2–4 · 3 SeitenLeseprobe: S. 3
- 2Voraussetzungen & RechtsformS. 5–8 · 4 Seiten
- 3Schritt-für-Schritt-AnmeldungS. 9–13 · 5 SeitenLeseprobe: S. 10
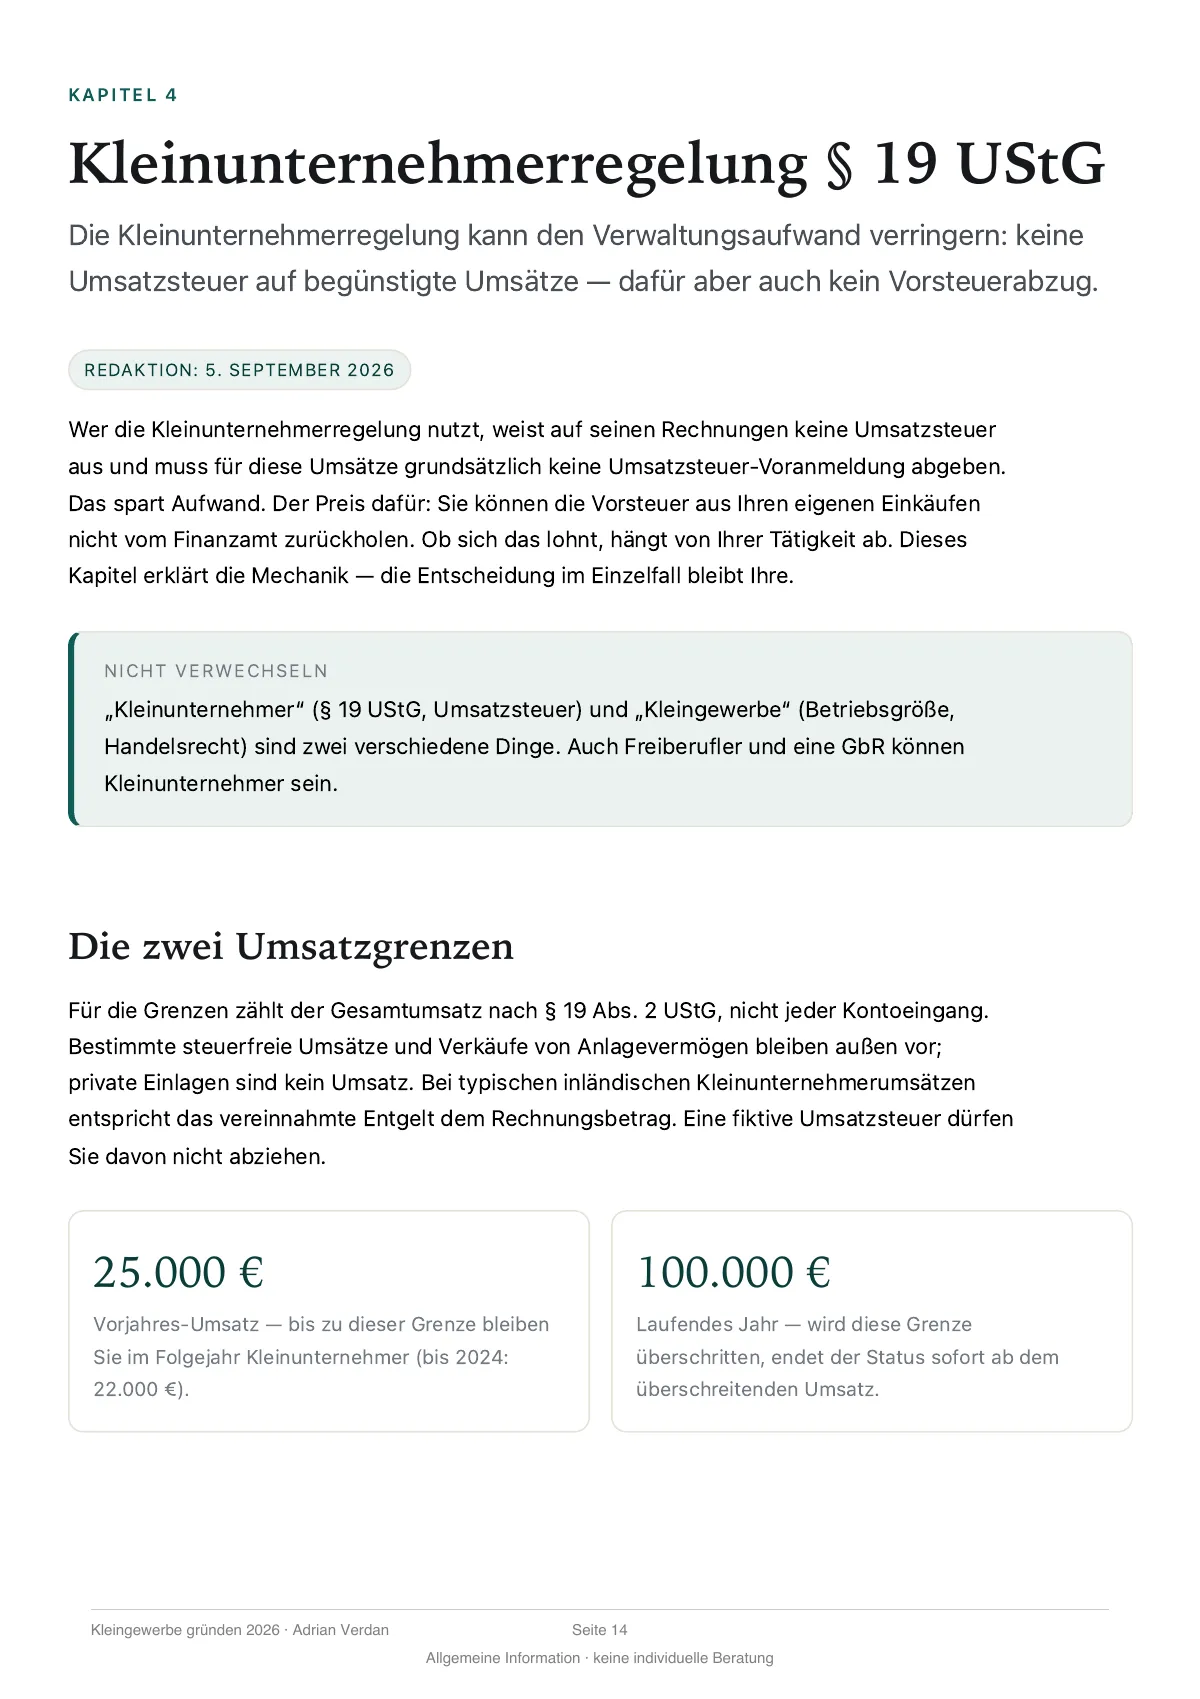
- 4Kleinunternehmerregelung § 19 UStGS. 14–17 · 4 SeitenLeseprobe: S. 14, 15, 16
- 5Steuern & BuchführungS. 18–23 · 6 SeitenLeseprobe: S. 19
- 6Weitere PflichtenS. 24–29 · 6 Seiten
- 7Kosten & RechnerS. 30–33 · 4 Seiten
- 8Häufige FehlerS. 34–40 · 7 Seiten
- 9Anhang & VorlagenS. 41–42 · 2 Seiten
- ARechtliche Hinweise & HaftungsausschlussS. 43 · 1 Seite
- BGründungs-ChecklisteS. 44–45 · 2 Seiten
Was sich zuletzt geändert hat
Redaktion 5. September 2026. Kapitel 6 erklärt jetzt die Vorbereitung mit öffentlichen Behördenquellen, die Originalfundstelle hinter einer Aussage und die Datenschutzprüfung vor echten Dokument-Uploads; Fable 5.1, GPT-6 Astra, Gemini 3.8 Flash und Grok 4.6 werden ohne Rangliste eingeordnet. Zentrale Gründungs- und Aufzeichnungsregeln wurden anhand ihrer Quellen geprüft; eine Beratung im Einzelfall ersetzt das nicht.
Echte Seiten, vor dem Kauf.
Unverändert aus dem PDF; jede Seite öffnet sich in Lesegröße.
- Jedes Kapitel nennt sein Redaktionsdatum, hier den 5. September 2026.
- Begriffe, die oft verwechselt werden, stehen in eigenen Kästen.
- Die beiden Umsatzgrenzen als Zahlen, jeweils mit Erläuterung.
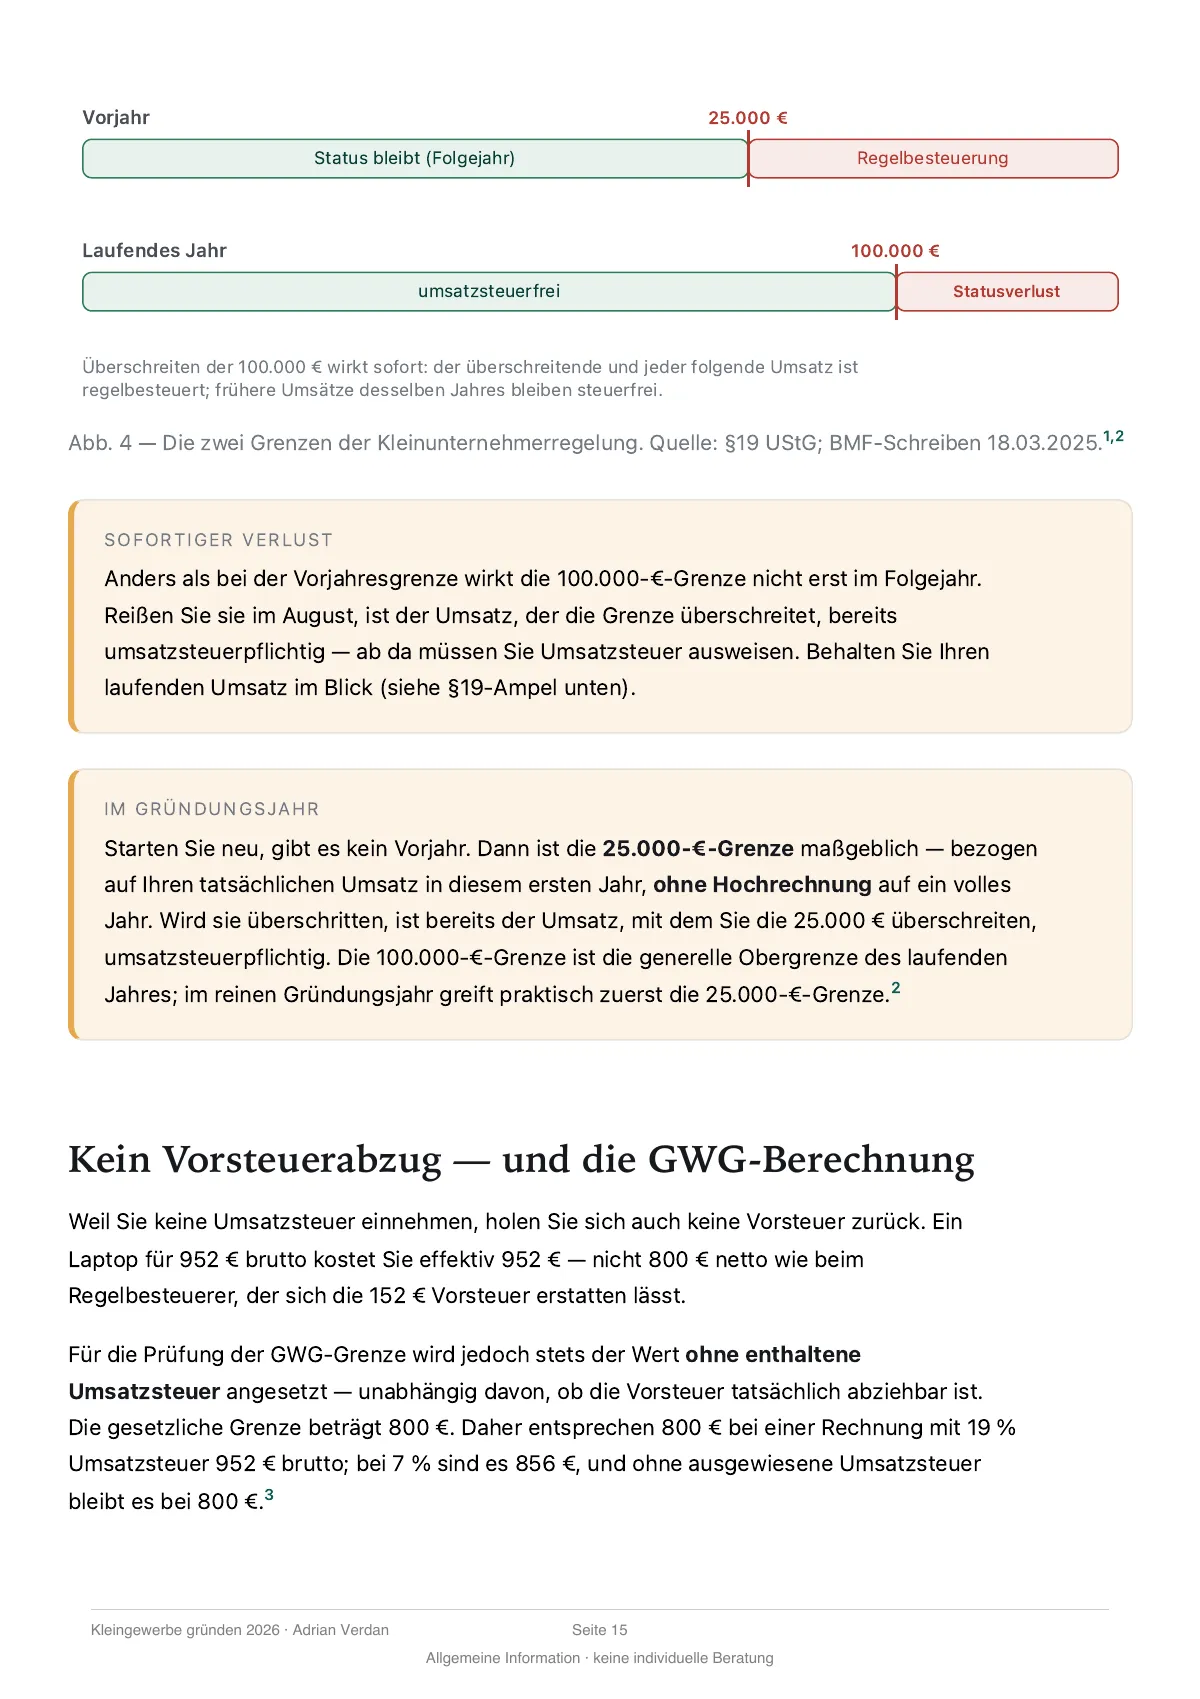
- Jede Abbildung nennt ihre Quelle, hier § 19 UStG und das BMF-Schreiben.
- Der Sonderfall Gründungsjahr ist eigens herausgestellt.
- Rechenwege mit Zahlen, etwa die GWG-Grenze netto und brutto.
- Seite 1 Titel und Einstieg
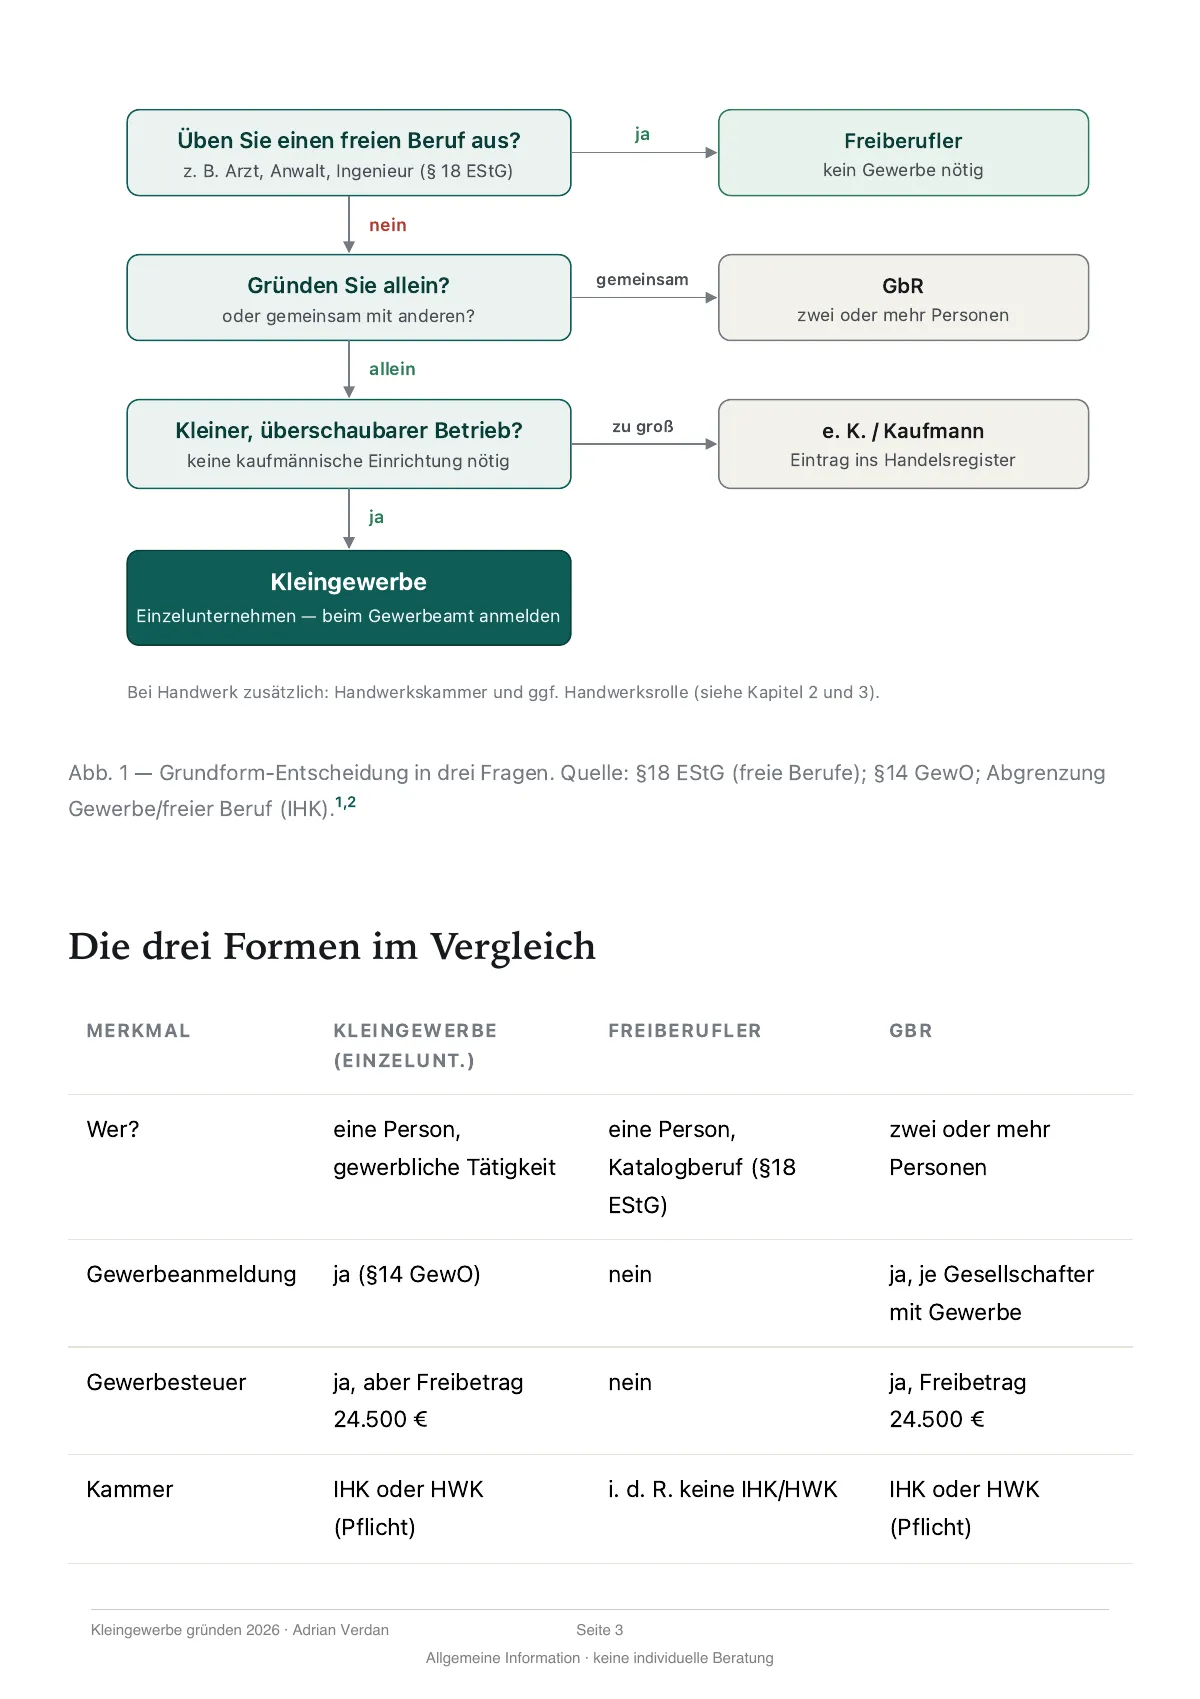
- Seite 3 · Kapitel 1 Entscheidungsbaum
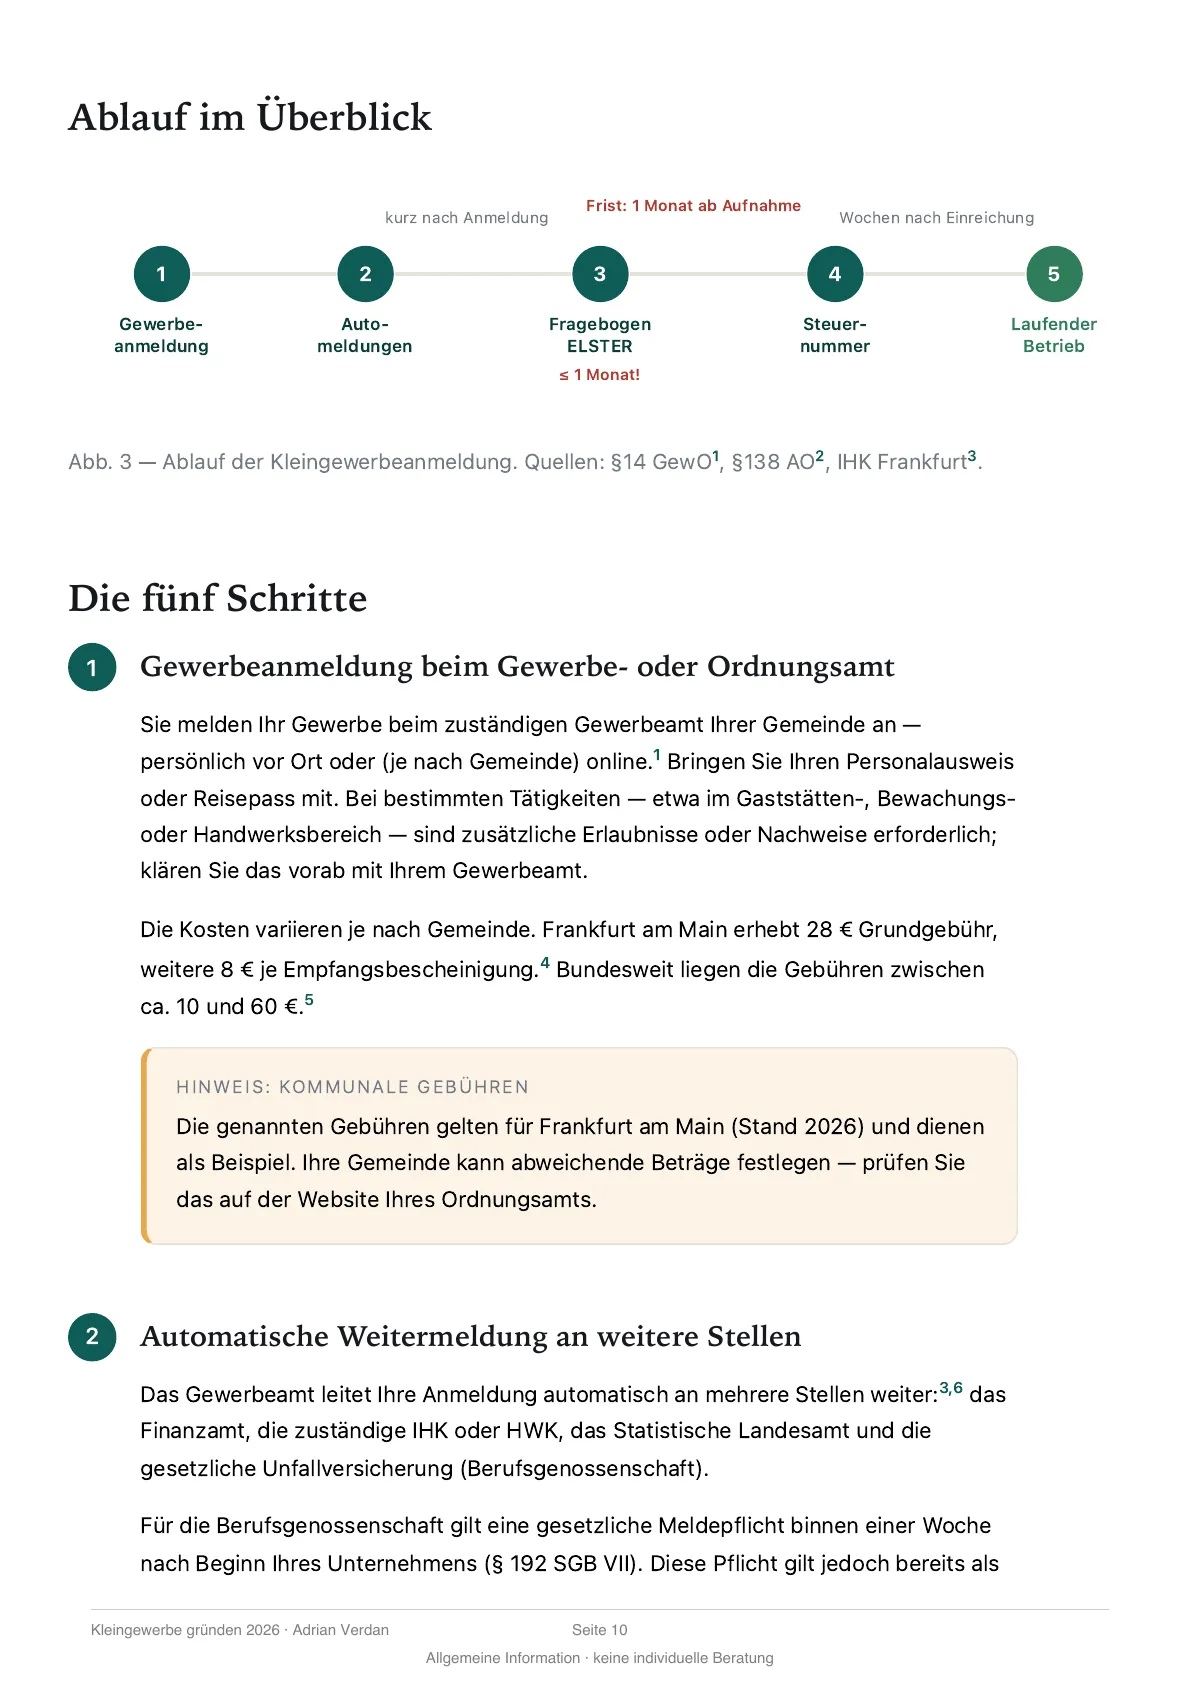
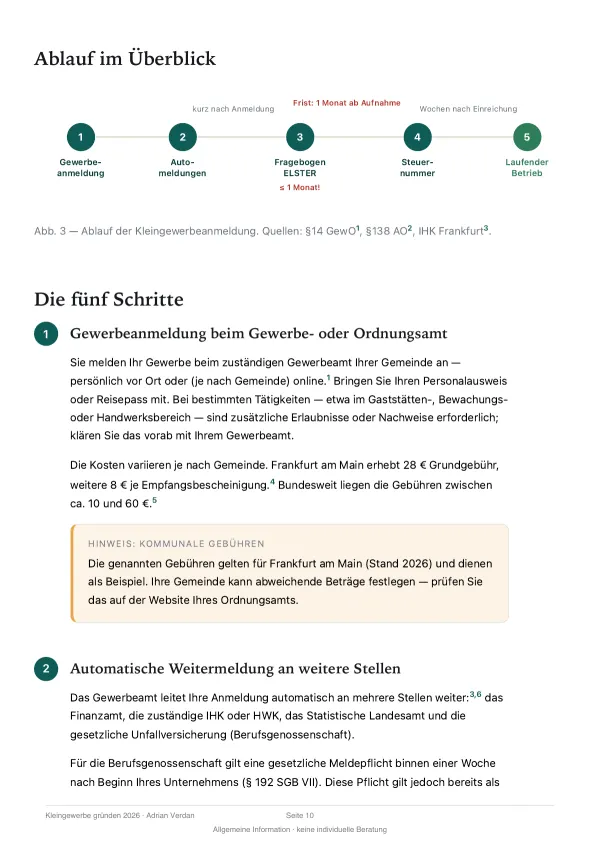 Seite 10 · Kapitel 3 Ablauf der Anmeldung
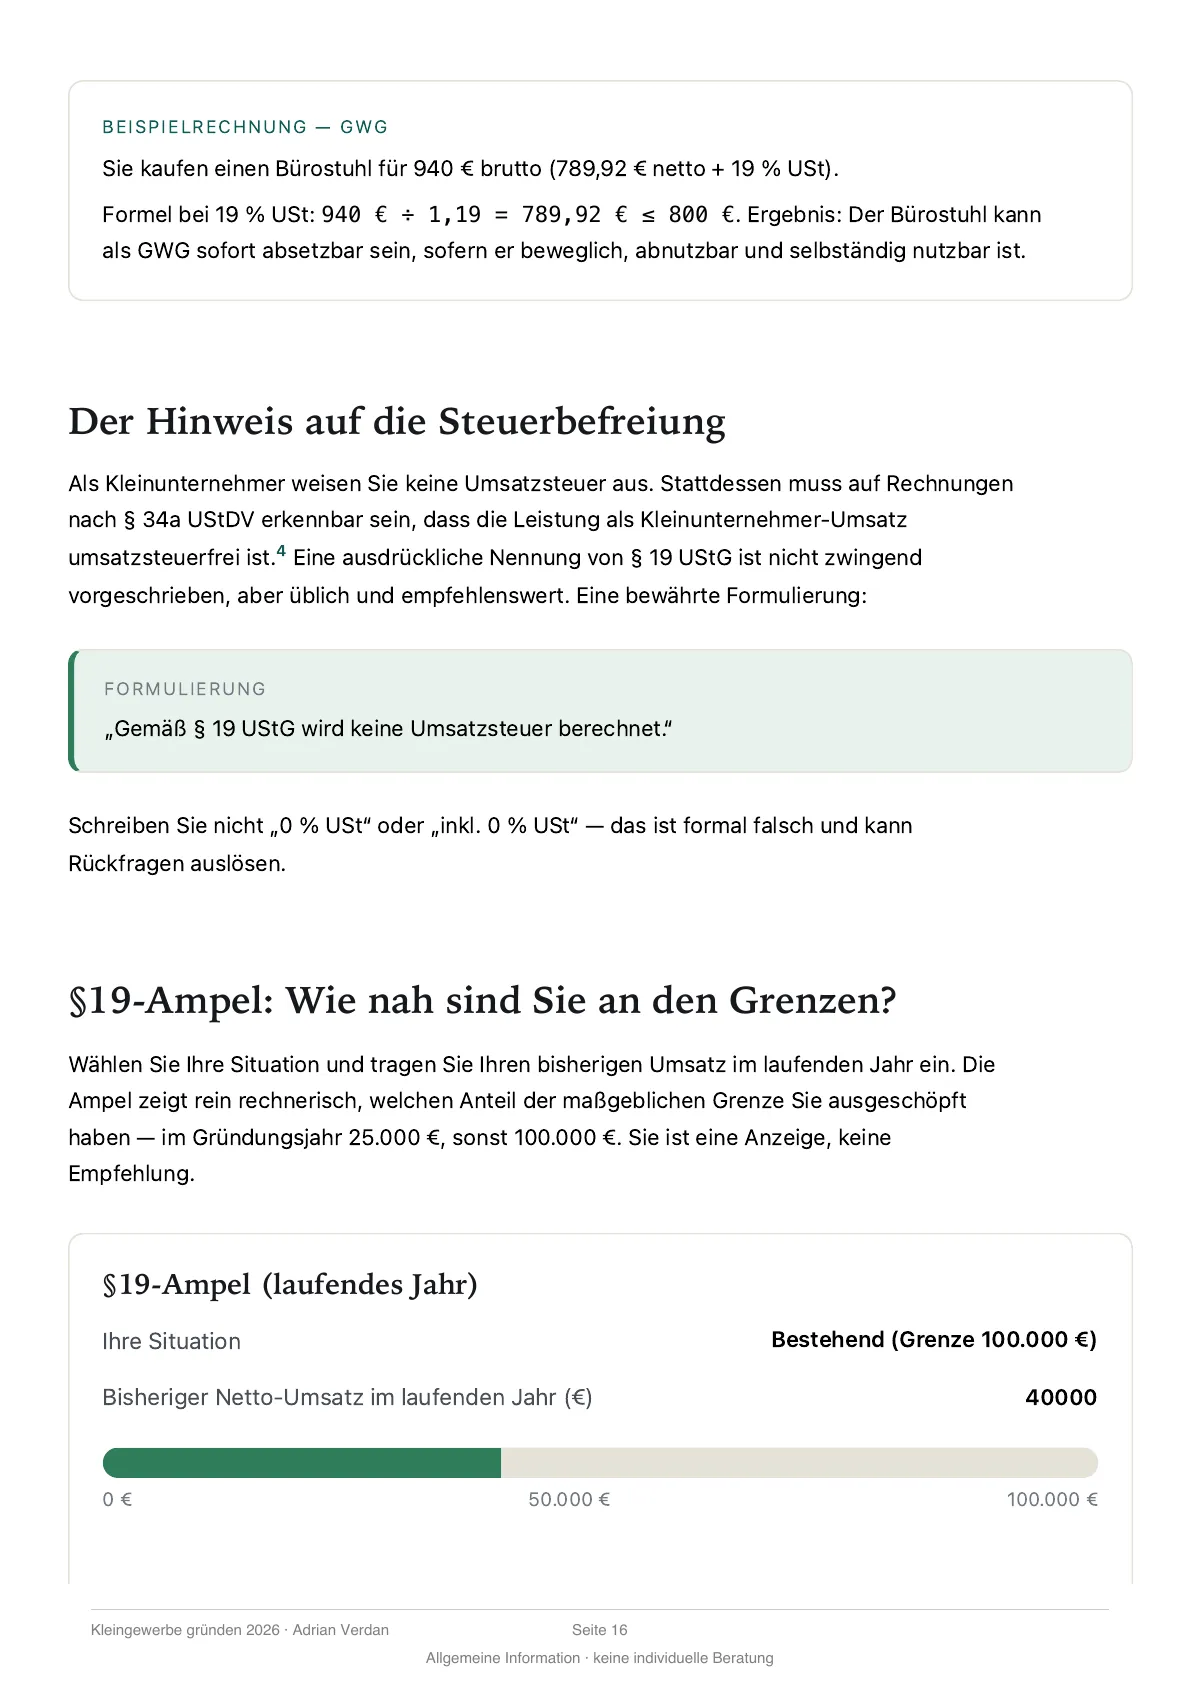
- Seite 16 · Kapitel 4 Beispielrechnung GWG
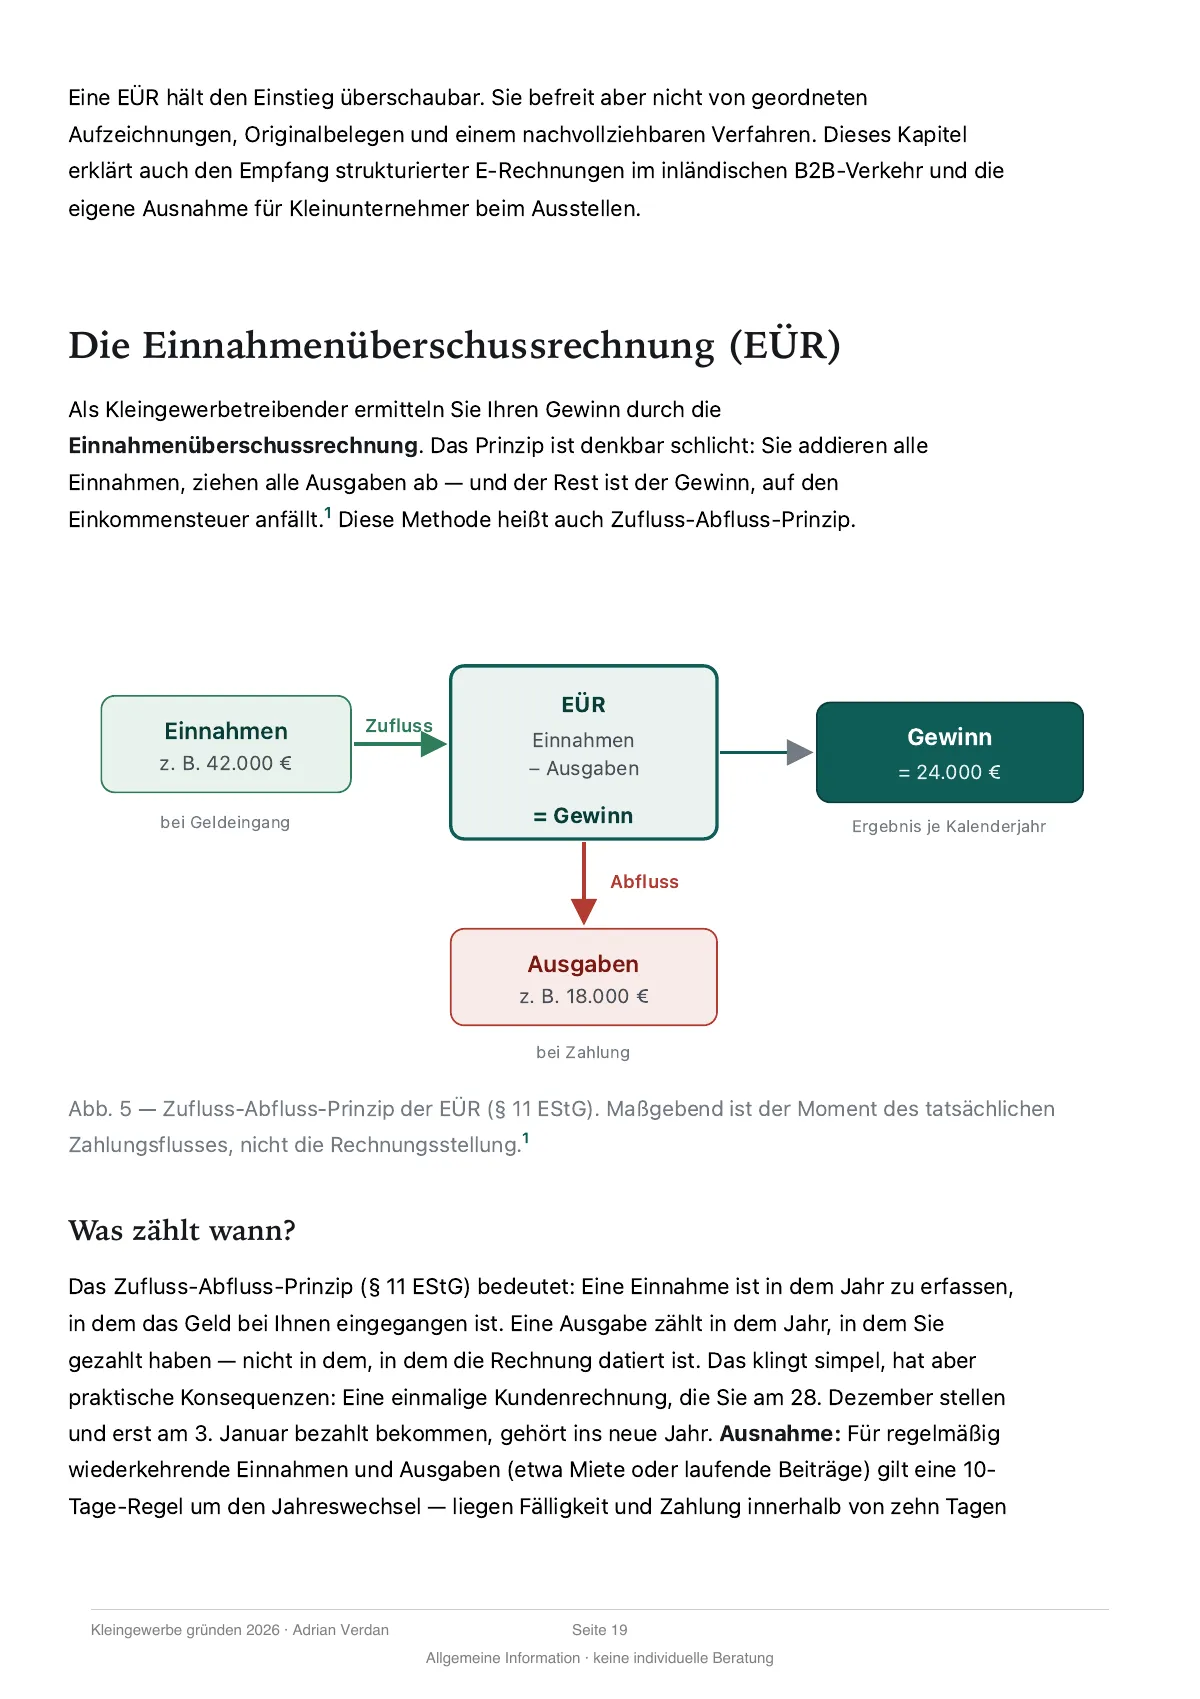
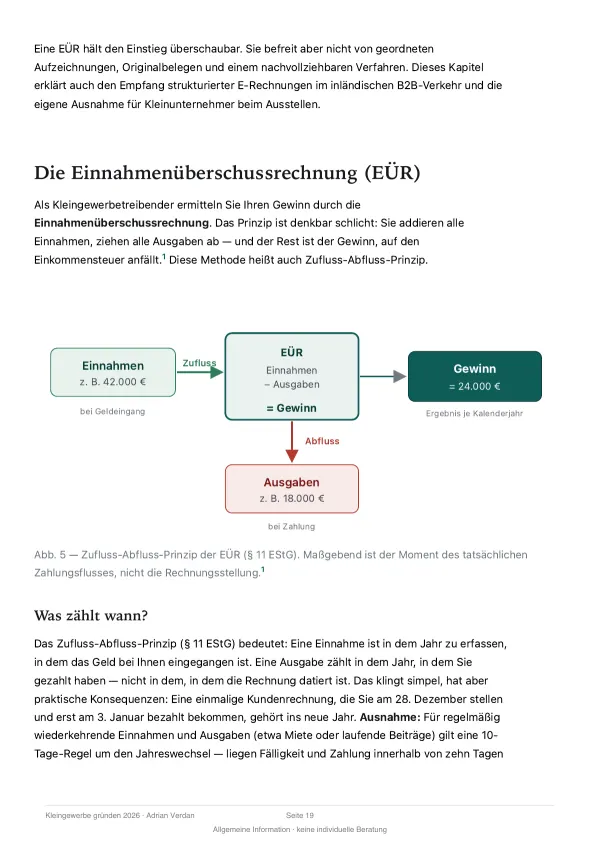 Seite 19 · Kapitel 5 Zufluss und Abfluss
Abbildungen als Text
- Seite 3 · Entscheidungsbaum
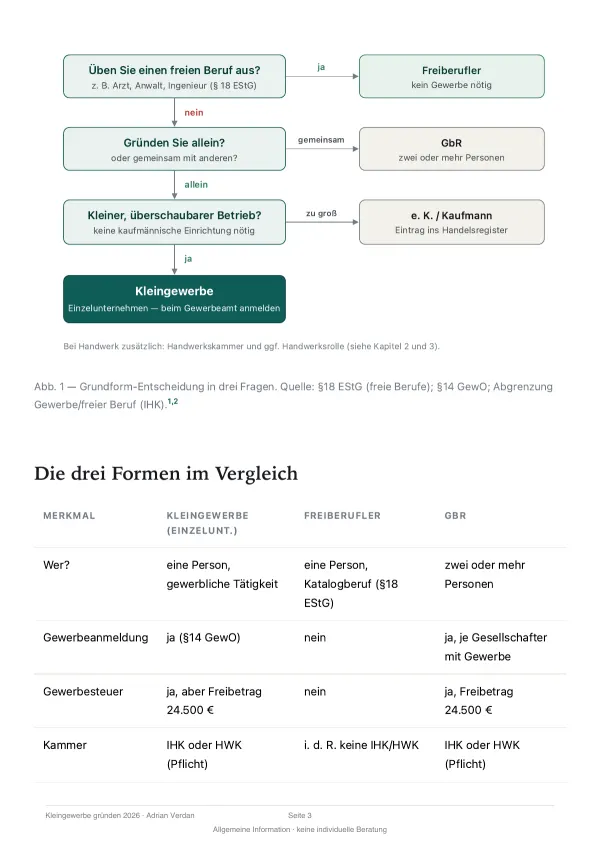
- Entscheidungsbaum in drei Fragen: freier Beruf führt zu Freiberufler, kein Gewerbe nötig; sonst Gewerbe. Gemeinsam führt zur GbR, allein weiter. Ein zu großer Betrieb führt zum eingetragenen Kaufmann mit Handelsregister, sonst Kleingewerbe als Einzelunternehmen. Bei Handwerk zusätzlich: Handwerkskammer und ggf. Handwerksrolle.
- Seite 16 · Beispielrechnung GWG
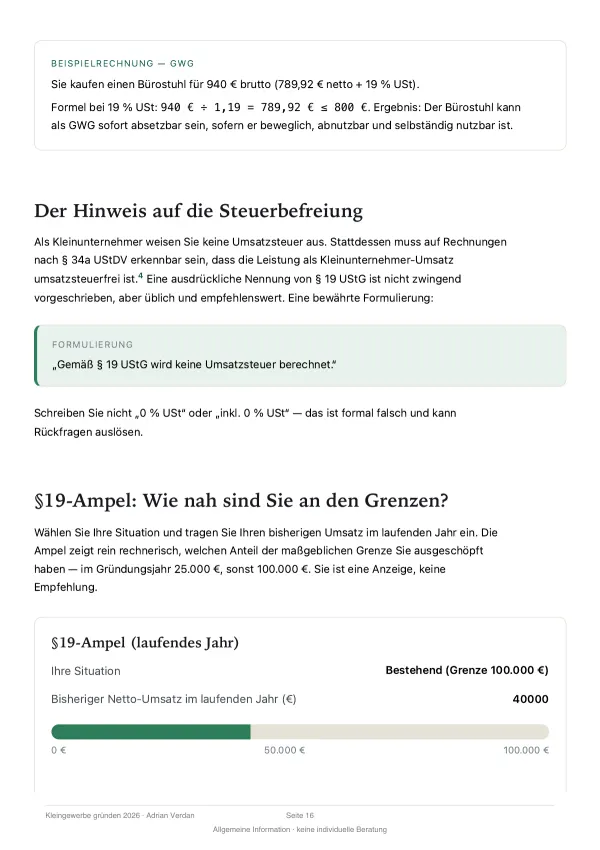
- Beispielrechnung GWG: Sie kaufen einen Bürostuhl für 940 € brutto (789,92 € netto + 19 % USt). Formel bei 19 % USt: 940 € ÷ 1,19 = 789,92 € ≤ 800 €. Ergebnis: Der Bürostuhl kann als GWG sofort absetzbar sein, sofern er beweglich, abnutzbar und selbständig nutzbar ist.
4,90 € Endpreis Direkt kaufen
Werkzeug aus dem Produkt · im Browser
Probieren Sie einen der vier Rechner: die §-19-Ampel.
Orientierung, keine Steuerberatung im Einzelfall.
§-19-Ampel, laufendes Jahr
z. B. 18.000 oder 18.000,50
Im grünen Bereich.
So rechnet die Ampel
Anteil = Umsatz ÷ maßgebliche Grenze. Grün unter 80 %, Gelb 80 bis 100 %, Rot darüber. Im Gründungsjahr gilt die 25.000-€-Grenze ohne Hochrechnung; die 25.000-€-Vorjahresgrenze prüfen Sie zusätzlich separat.
Ohne JavaScript zeigt die Ampel ein festes Beispiel. Von Hand: Ihr Umsatz ÷ Grenze (Gründungsjahr 25.000 €, sonst 100.000 €).
Nachbau Kapitel 4 · § 19 UStG, BMF-Schreiben 18.03.2025
Der Film zum Guide.
Film · 0:32 · Instrumentalmusik, kein Sprechtext
Was im Film zu sehen ist
- 0:00 Noch kein Euro verdient. Schon Post vom Amt. · Finanzamt · Gewerbeanmeldung · IHK · Gewerbe oder Freiberuf? · Fragebogen zur steuerlichen Erfassung · Berufsgenossenschaft · Kleinunternehmer? · Frist: 1 Monat · Steuernummer? · Umsatz: 0 €
- 0:06 Fünf Schritte. Zwei Behörden. Eine Frist.
- 0:10 Praxisleitfaden 2026 · Kleingewerbe gründen · Schritt für Schritt zur Anmeldung.
- 0:14 Aus Fragen werden Häkchen. · Angemeldet · Fragebogen eingereicht · Steuernummer da
- 0:18 Ein Monat Zeit. Ab Tag eins. · Kapitel 3 · § 138 AO
- 0:22 Entscheidungsbaum und acht Fehler, die man vorher kennt. · Entscheidungsbaum · 8 typische Fehler
- 0:26 Von der Entscheidung bis zur ersten EÜR. · Leitfaden · PDF + HTML · Deutsch
Passt das zu Ihnen?
Dafür
- Angehende Gründer ohne Vorwissen
- Nebenerwerb neben dem Hauptjob
- Solo-Selbstständige vor der Anmeldung
Nicht dafür
- GmbH- oder UG-Gründungen
- Freiberufler-Spezialfragen
- Steuerliche Einzelfallberatung: Die leistet der Guide bewusst nicht.
Lieferumfang nach dem Kauf
- 12 HTML-Seiten (Startseite, Guide, Rechtliches, Checkliste)
- PDF-Gesamtausgabe
- Beispiel-EÜR als XLSX und CSV
Zwei Kaufwege, dieselbe Ausgabe.
Direkt bei Dargel Solutions
4,90 € Endpreis · keine Umsatzsteuer nach § 19 UStG
- EU-Privatkauf
- Bestellseite, dann PayPal
- Download sofort möglich
Über Gumroad
- Firmen und außerhalb der EU
- Verkäufer: Gumroad
- USt. Ihres Landes kommt hinzu; Gumroad zeigt den Endpreis vor dem Kauf
Sondergebiete und Einzelheiten: So arbeiten wir
Kurz beantwortet.
Was kostet die Anmeldung eines Kleingewerbes?
Die Gewerbeanmeldung kostet je nach Kommune etwa 10 bis 60 Euro — in Frankfurt am Main zum Beispiel 28 Euro. Der IHK-Grundbeitrag entfällt in den ersten ein bis zwei Jahren häufig durch die Gründerentlastung (§ 3 IHKG, an Bedingungen geknüpft). Der Guide enthält einen Startkosten-Rechner, der alle Positionen durchrechnet.
Welche Schritte gehören zur Anmeldung?
Fünf Schritte: Gewerbeanmeldung beim Gewerbe- oder Ordnungsamt, automatische Weitermeldung an weitere Stellen, Fragebogen zur steuerlichen Erfassung über ELSTER binnen eines Monats, Steuernummer erhalten, IHK- oder HWK-Mitgliedschaft. Die Meldepflicht bei der Berufsgenossenschaft (binnen einer Woche, § 192 SGB VII) gilt in der Regel als erfüllt, wenn die Gewerbeanzeige innerhalb dieser Woche erfolgt. Kapitel 3 führt durch jeden Schritt.
Was bedeutet die Kleinunternehmerregelung (§ 19 UStG)?
Seit dem 1. Januar 2025 gelten zwei Grenzen: 25.000 Euro Vorjahresumsatz (vorher 22.000 Euro) und 100.000 Euro im laufenden Jahr — beim Überschreiten endet der Status sofort (BMF-Schreiben vom 18.03.2025). Im Gründungsjahr gilt für das laufende Jahr die 25.000-Euro-Grenze. Kleinunternehmer weisen keine Umsatzsteuer aus und haben keinen Vorsteuerabzug. Kapitel 4 erklärt beide Grenzen mit Beispielrechnungen und der §-19-Ampel.
Ist der Guide aktuell, und wie ist er belegt?
Redaktion: 5. September 2026. Zentrale Gründungs- und Aufzeichnungsregeln wurden anhand der angegebenen Quellen geprüft; das KI-Praxiskapitel wurde erweitert. Das ist allgemeine Information und keine rechtsanwaltliche Prüfung oder Steuerberatung im Einzelfall.
